Baja penetración del seguro contra sismos en viviendas mexicanas
A pesar de la alta sismicidad en México, menos del 9% de las viviendas totales cuenta con protección financiera ante desastres naturales.
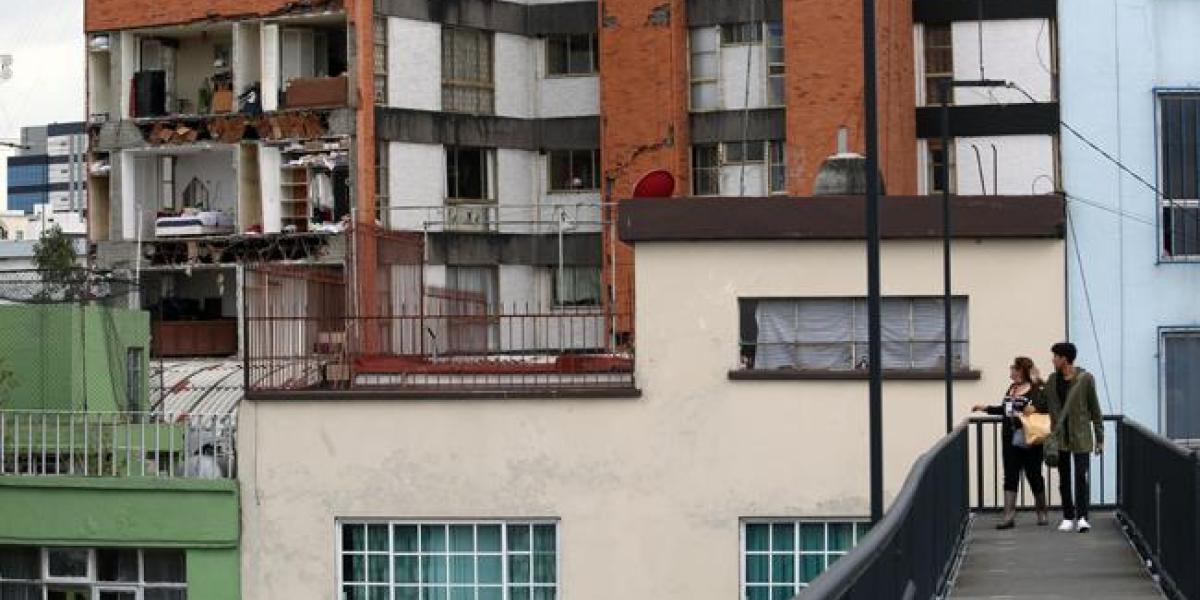
A septiembre de 2026, la vulnerabilidad financiera ante fenómenos sísmicos persiste como un desafío estructural en México. De acuerdo con datos consolidados del sector, de los 35.2 millones de viviendas registradas en el país, apenas el 25.8% cuenta con algún esquema de protección financiera. De este universo asegurado, solamente el 33% incluye una cobertura específica contra daños derivados de eventos de la naturaleza, lo que significa que menos de 3 millones de hogares en todo el territorio nacional poseen protección real frente a terremotos.
La baja penetración de estos productos financieros responde a una combinación de factores económicos y una percepción de riesgo subestimada por parte de la población. Aunque los créditos hipotecarios otorgados por instituciones bancarias incluyen obligatoriamente una póliza de seguro, una gran proporción de las viviendas en México se han construido mediante esquemas de autoconstrucción o han sido adquiridas sin financiamiento bancario, lo que deja fuera de cualquier esquema de protección a la mayoría de los inmuebles.
Especialistas del sector financiero señalan que la falta de cultura de prevención y los costos de las primas anuales actúan como barreras significativas para las familias. A pesar de que el país se encuentra en una zona de alta actividad sísmica, la mayoría de los propietarios prioriza gastos cotidianos sobre la contratación de una póliza voluntaria, asumiendo el riesgo patrimonial de manera individual ante un posible siniestro.
Ante este panorama, diversas instituciones han propuesto fortalecer la educación financiera y promover esquemas de microseguros que sean accesibles para los sectores de menores ingresos. La idea central de estas propuestas es diversificar los productos de protección para que no dependan exclusivamente de un crédito hipotecario, buscando integrar a la vivienda autoconstruida en los mecanismos de mitigación de riesgos financieros.
El impacto de un desastre mayor sin el respaldo de un seguro representa una carga significativa tanto para la economía familiar como para el erario público, que tradicionalmente asume los costos de reconstrucción mediante fondos de emergencia. La consolidación de una cultura de prevención sigue siendo una asignatura pendiente para las autoridades hacendarias y la industria aseguradora privada en el mediano plazo.
Más de México
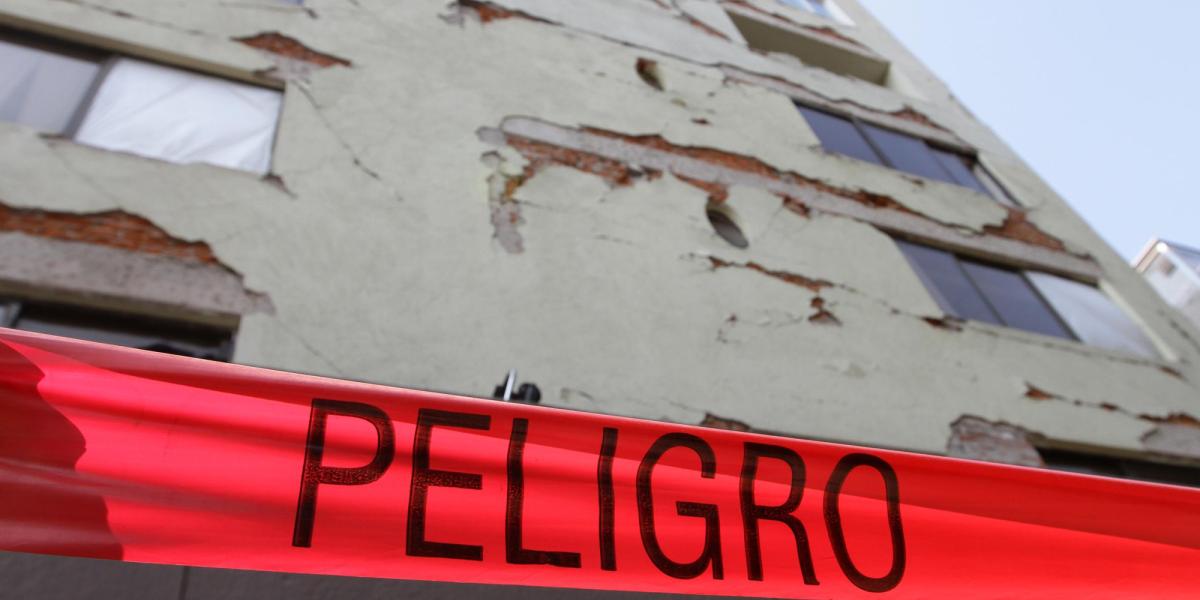
Damnificados del sismo de 2017 piden agilizar reconstrucción en Ciudad de México
A nueve años del sismo del 19 de septiembre, familias afectadas solicitaron al gobierno capitalino acelerar los procesos de reconstrucción pendientes.
Perfilan a Citlalli Hernández como posible candidata a la alcaldía Cuauhtémoc
La actual presidenta de la Comisión Nacional de Elecciones de Morena se posiciona como una de las figuras principales para contender por la demarcación capitalina.
Sheinbaum destaca bienestar y conectividad ferroviaria en su visita a Guanajuato
La presidenta Claudia Sheinbaum reafirmó que el bienestar social es la base de la libertad y anunció avances en el proyecto del Tren CDMX-Guadalajara.